Domain ohne-mwst.de kaufen?
Wir ziehen mit dem Projekt
ohne-mwst.de um.
Sind Sie am Kauf der Domain
ohne-mwst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohne-mwst.de kaufen?
Wie lange ohne Steuer ID abrechnen?
Wie lange kann ein Unternehmen ohne Steuer-ID abrechnen? Dies hängt von den jeweiligen steuerlichen Vorschriften des Landes ab. In Deutschland beispielsweise ist die Angabe der Steuer-ID auf Rechnungen verpflichtend. Unternehmen sollten daher so schnell wie möglich eine Steuer-ID beantragen, um rechtliche Konsequenzen zu vermeiden. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Vorschriften zu informieren, um Bußgelder oder andere Sanktionen zu vermeiden. Letztendlich ist es wichtig, die Steuer-ID als wichtigen Bestandteil der Geschäftstätigkeit im Blick zu behalten. **
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **
Ähnliche Suchbegriffe für Abrechnen
Top-Angebote
Produkte zum Begriff Abrechnen:
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
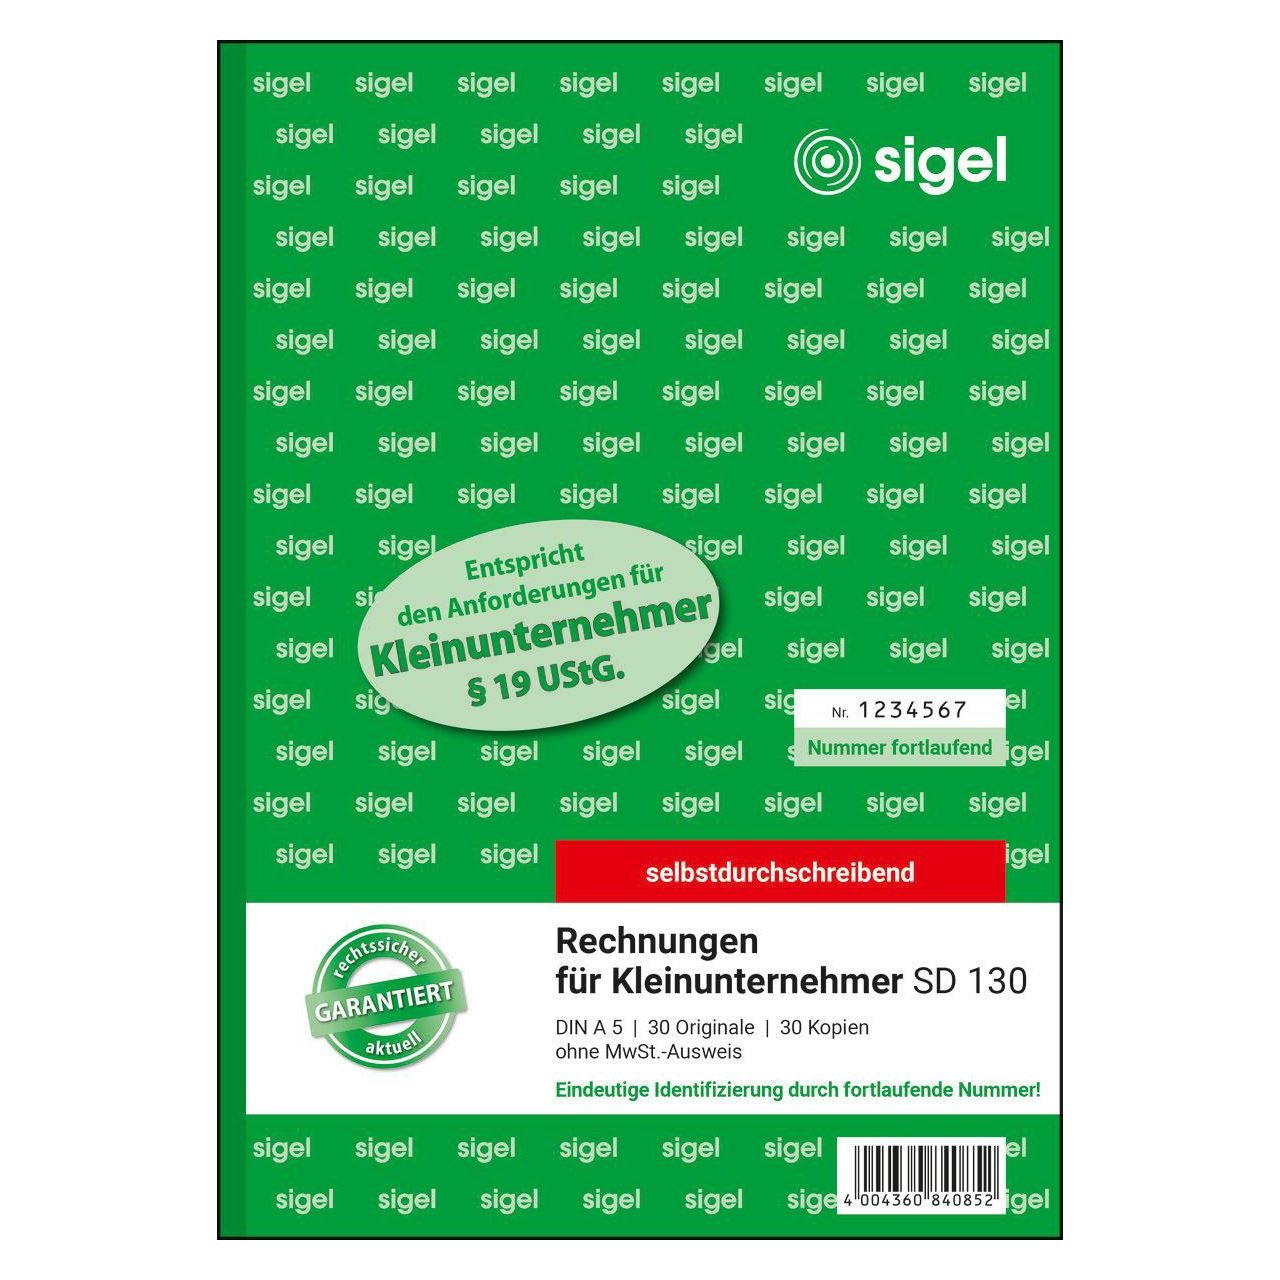
Sigel Rechnung A5 hoch SD ohne MwSt. Ausweis 2x30 BlattSelbstdurchschreibendes Rechnungsbuch für Kleinunternehmer, ohne Umsatzsteuerausweis Im Format DIN A5 und vorgedruckter fortlaufender 7stelliger Nummer auf Original und Kopie zur eindeutigen Identifizierung Inhalt mit 30 Originalen + 30 gelben Kopien, inklusive integrierter Schreibunterlage FSC zertifiziert, aktuell und rechtssicher, entspricht dem § 19 UStG Mit allen erforderlichen Angaben wie z.B. IBAN/BIC, Steuernummer/USt-IdNr. und Rechnungsnummer Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen Zusätzlich mit einer übersichtlichen Tabelle zum Eintragen aller ausgestellten Rechnungen Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar8,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Spesen abrechnen?
Wann Spesen abrechnen? Spesen sollten in der Regel regelmäßig abgerechnet werden, um eine genaue Übersicht über die angefallenen Kosten zu behalten. Es empfiehlt sich, dies monatlich oder quartalsweise zu tun, je nachdem wie häufig Spesen anfallen. Eine zeitnahe Abrechnung hilft auch dabei, mögliche Fehler oder Unstimmigkeiten schnell zu erkennen und zu korrigieren. Zudem erleichtert eine regelmäßige Abrechnung den Mitarbeitern die Dokumentation ihrer Ausgaben und die Einhaltung interner Richtlinien. Letztendlich sorgt eine zeitnahe Spesenabrechnung auch für eine bessere Liquiditätsplanung im Unternehmen. **
-
Wann 01435 abrechnen?
"Wann soll die Abrechnung für die Nummer 01435 erfolgen? Gibt es einen bestimmten Zeitpunkt, den wir einhalten müssen? Sollten wir die Abrechnung monatlich, quartalsweise oder jährlich durchführen? Gibt es spezielle Anforderungen oder Fristen, die wir beachten müssen? Bitte geben Sie uns Bescheid, damit wir die Abrechnung rechtzeitig vorbereiten können." **
-
Was ist fiktiv abrechnen?
Fiktiv abrechnen bezieht sich auf die Abrechnung von Leistungen oder Kosten, die nicht tatsächlich erbracht oder angefallen sind. Es handelt sich um eine Art der Abrechnung, bei der hypothetische oder geschätzte Werte verwendet werden, anstatt konkrete Daten. Dies kann in verschiedenen Bereichen vorkommen, wie z.B. im Gesundheitswesen, bei Versicherungsansprüchen oder in der Buchhaltung. Fiktives Abrechnen kann ethische Fragen aufwerfen, da es zu Ungenauigkeiten oder sogar Betrug führen kann, wenn die tatsächlichen Leistungen nicht mit den abgerechneten Beträgen übereinstimmen. Es ist wichtig, transparent zu sein und sicherzustellen, dass alle Abrechnungen auf realen und nachvollziehbaren Daten basieren. **
-
Wer kann pflegesachleistungen abrechnen?
Wer kann Pflegesachleistungen abrechnen? Pflegesachleistungen können von Pflegediensten oder ambulanten Pflegeeinrichtungen abgerechnet werden, die über eine Zulassung verfügen. Diese Zulassung wird von den Pflegekassen erteilt. Die Abrechnung erfolgt in der Regel über die Pflegekasse des Pflegebedürftigen. Es ist wichtig, dass die Pflegesachleistungen von qualifiziertem Personal erbracht werden, um eine korrekte Abrechnung sicherzustellen. Es ist ratsam, sich vor Inanspruchnahme von Pflegesachleistungen über die Abrechnungsmodalitäten und Voraussetzungen zu informieren. **

Können Heizkosten pauschal abrechnen?
Können Heizkosten pauschal abgerechnet werden? Grundsätzlich ist es möglich, Heizkosten pauschal abzurechnen, jedoch müssen dabei bestimmte Voraussetzungen erfüllt sein. Dazu gehört unter anderem, dass die Wohnfläche der einzelnen Wohnungen ähnlich groß ist und ähnlich genutzt wird. Zudem müssen die örtlichen Gegebenheiten berücksichtigt werden, da sich die Heizkosten je nach Region stark unterscheiden können. Es ist wichtig, dass die Pauschale fair und transparent ist, um Streitigkeiten mit den Mietern zu vermeiden. Letztendlich sollte die pauschale Abrechnung der Heizkosten im Mietvertrag klar geregelt sein, um Missverständnisse zu vermeiden. **
Was bedeutet pauschal abrechnen?
Was bedeutet pauschal abrechnen? Pauschal abrechnen bedeutet, dass eine Dienstleistung oder ein Produkt zu einem festen Preis angeboten wird, unabhhängig von der tatsächlichen Menge oder Dauer der erbrachten Leistung. Dies bietet Kunden Kostensicherheit, da sie im Voraus wissen, wie viel sie bezahlen müssen. Für Anbieter kann die pauschale Abrechnung auch Vorteile haben, da sie ihre Preise einfacher kalkulieren können und weniger Verwaltungsaufwand haben. Allerdings kann es auch zu Ungerechtigkeiten kommen, wenn die tatsächliche Leistung stark von der vereinbarten Pauschale abweicht. **
Top-Angebote
Produkte zum Begriff Abrechnen:
-
WISO Steuer 2023, für die Steuererklärung 2022, DownloadAlles für Ihre Steuererklärung 2023 Sparbuch, Mac, Start und Plus sind jetzt WISO Steuer WISO Steuer füllt viele Angaben automatisch aus. Weniger Tippen, keine Fehler, einfacher geht's nicht! Es kommen doch einmal Fragen auf? Dann stehen über 150 leicht verständliche Videos zur Verfügung. Auch die Hilfefunktion steht mit Rat und Tat zur Seite. Viel besser als staubige Handbücher zu lesen! Mit dem vielfach ausgezeichneten WISO Steuer erstellen Sie kinderleicht Ihre Steuererklärung für das Steuerjahr 2022. Denn nur hier gibt es die steuer:Automatik, die Ihnen jede Menge Arbeit abnimmt und einen Großteil Ihrer Erklärung automatisch für Sie ausfüllt. So einfach und schnell haben Sie die Steuer noch nie erledigt. Inklusive 5 Abgaben pro Steuerjahr! Perfekt für die ganze Familie: Mit WISO Steuer einfach die Steuererklärung für den Ehepartner, die Kinder oder Eltern erledigen. Das kostet nichts extra! Einmal zahlen, alles nutzen: Kaufen Sie die Software und nutzen Sie kostenfrei auf PC, Mac, Smartphone oder iPad, Tablet oder im Browser. Funktionen von WISO Steuer 2023 Unterstützt alle Einkunftsarten Nichtselbständige Tätigkeiten (inkl. Grenzgänger) Selbständige Tätigkeiten und Gewerbebetrieb Kapitaleinkünfte Einkünfte aus Vermietung und Verpachtung Einkünfte aus Land- und Forstwirtschaft sowie Weinbau Ausländische Einkünfte Sonstige Einkünfte Enthaltene Erklärungen und Anträge Einkommensteuererklärung 2022 Lohnsteuerermäßigung 2023 Gesonderte und einheitliche Feststellungserklärung 2022 Einnahmenüberschussrechnung 2022/2023 Umsatzsteuererklärung 2022 Umsatzsteuervoranmeldung 2023 Gewerbesteuererklärung 2022 Lohnsteueranmeldung 2023 Steuern sparen Exakte Berechnung der Steuererstattung Steuersparhilfe Planspielmodus mit "Was wäre wenn"-Analyse Steuerbescheid-Prüfer Automatische Erzeugung von Einsprüchen Zusätzliche Rechner Fahrtenbuch mit umfangreichem Zubehör Gehaltsrechner 2018-2022 Abfindungsrechner Arbeitslosengeldrechner Grundsteuer-Rechner Kfz-Steuer-Rechner IBAN-Rechner Sonstiges Steuer-Automatik Datenübernahme aus der Vorjahresversion Datenübernahme aus vorausgefüllter Steuererklärung (VaSt) Datenübernahme aus Bankkonten Amtlich anerkannter Ausdruck oder ELSTER-Onlineabgabe Einspruch über ELSTER Über 150 Multimedia-Videos Zahlreiche Musterschreiben Hilfen & Erläuterungen Umfangreiches Handbuch (als PDF) Steuerratgeber Regelmäßige Updates Systemvoraussetzungen Windows 10 oder 11 macOS ab 10.15 (Catalina) 3 GB freiem Festplattenspeicher 4 GB freiem RAM Grafik ab 1280 x 800 Internetzugang für ELSTER, Videos, Aktivierung und Updates26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Heil- und Kostenpläne & Leistungsanträge in der Zahnarztpraxis richtig beantragen und abrechnen, Zubehör von Andrea Zieringer, Spitta GmbH,Digitale Heil- Und Kostenpläne & Leistungsanträge In Der Zahnarztpraxis Richtig Beantragen Und Abrechnen, Zubehör Von Andrea Zieringer, Spitta Gmbh, 978-3-910397-10-1, Seitenanzahl: 390159,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ohne Steuer ID abrechnen?
Wie lange kann ein Unternehmen ohne Steuer-ID abrechnen? Dies hängt von den jeweiligen steuerlichen Vorschriften des Landes ab. In Deutschland beispielsweise ist die Angabe der Steuer-ID auf Rechnungen verpflichtend. Unternehmen sollten daher so schnell wie möglich eine Steuer-ID beantragen, um rechtliche Konsequenzen zu vermeiden. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten und Vorschriften zu informieren, um Bußgelder oder andere Sanktionen zu vermeiden. Letztendlich ist es wichtig, die Steuer-ID als wichtigen Bestandteil der Geschäftstätigkeit im Blick zu behalten. **
-
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **
-
Wann Spesen abrechnen?
Wann Spesen abrechnen? Spesen sollten in der Regel regelmäßig abgerechnet werden, um eine genaue Übersicht über die angefallenen Kosten zu behalten. Es empfiehlt sich, dies monatlich oder quartalsweise zu tun, je nachdem wie häufig Spesen anfallen. Eine zeitnahe Abrechnung hilft auch dabei, mögliche Fehler oder Unstimmigkeiten schnell zu erkennen und zu korrigieren. Zudem erleichtert eine regelmäßige Abrechnung den Mitarbeitern die Dokumentation ihrer Ausgaben und die Einhaltung interner Richtlinien. Letztendlich sorgt eine zeitnahe Spesenabrechnung auch für eine bessere Liquiditätsplanung im Unternehmen. **
-
Wann 01435 abrechnen?
"Wann soll die Abrechnung für die Nummer 01435 erfolgen? Gibt es einen bestimmten Zeitpunkt, den wir einhalten müssen? Sollten wir die Abrechnung monatlich, quartalsweise oder jährlich durchführen? Gibt es spezielle Anforderungen oder Fristen, die wir beachten müssen? Bitte geben Sie uns Bescheid, damit wir die Abrechnung rechtzeitig vorbereiten können." **
Ähnliche Suchbegriffe für Abrechnen
-
Sigel Rechnung A5 hoch SD ohne MwSt. Ausweis 2x30 BlattSelbstdurchschreibendes Rechnungsbuch für Kleinunternehmer, ohne Umsatzsteuerausweis Im Format DIN A5 und vorgedruckter fortlaufender 7stelliger Nummer auf Original und Kopie zur eindeutigen Identifizierung Inhalt mit 30 Originalen + 30 gelben Kopien, inklusive integrierter Schreibunterlage FSC zertifiziert, aktuell und rechtssicher, entspricht dem § 19 UStG Mit allen erforderlichen Angaben wie z.B. IBAN/BIC, Steuernummer/USt-IdNr. und Rechnungsnummer Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen Zusätzlich mit einer übersichtlichen Tabelle zum Eintragen aller ausgestellten Rechnungen Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar8,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist fiktiv abrechnen?
Fiktiv abrechnen bezieht sich auf die Abrechnung von Leistungen oder Kosten, die nicht tatsächlich erbracht oder angefallen sind. Es handelt sich um eine Art der Abrechnung, bei der hypothetische oder geschätzte Werte verwendet werden, anstatt konkrete Daten. Dies kann in verschiedenen Bereichen vorkommen, wie z.B. im Gesundheitswesen, bei Versicherungsansprüchen oder in der Buchhaltung. Fiktives Abrechnen kann ethische Fragen aufwerfen, da es zu Ungenauigkeiten oder sogar Betrug führen kann, wenn die tatsächlichen Leistungen nicht mit den abgerechneten Beträgen übereinstimmen. Es ist wichtig, transparent zu sein und sicherzustellen, dass alle Abrechnungen auf realen und nachvollziehbaren Daten basieren. **
-
Wer kann pflegesachleistungen abrechnen?
Wer kann Pflegesachleistungen abrechnen? Pflegesachleistungen können von Pflegediensten oder ambulanten Pflegeeinrichtungen abgerechnet werden, die über eine Zulassung verfügen. Diese Zulassung wird von den Pflegekassen erteilt. Die Abrechnung erfolgt in der Regel über die Pflegekasse des Pflegebedürftigen. Es ist wichtig, dass die Pflegesachleistungen von qualifiziertem Personal erbracht werden, um eine korrekte Abrechnung sicherzustellen. Es ist ratsam, sich vor Inanspruchnahme von Pflegesachleistungen über die Abrechnungsmodalitäten und Voraussetzungen zu informieren. **
-
Können Heizkosten pauschal abrechnen?
Können Heizkosten pauschal abgerechnet werden? Grundsätzlich ist es möglich, Heizkosten pauschal abzurechnen, jedoch müssen dabei bestimmte Voraussetzungen erfüllt sein. Dazu gehört unter anderem, dass die Wohnfläche der einzelnen Wohnungen ähnlich groß ist und ähnlich genutzt wird. Zudem müssen die örtlichen Gegebenheiten berücksichtigt werden, da sich die Heizkosten je nach Region stark unterscheiden können. Es ist wichtig, dass die Pauschale fair und transparent ist, um Streitigkeiten mit den Mietern zu vermeiden. Letztendlich sollte die pauschale Abrechnung der Heizkosten im Mietvertrag klar geregelt sein, um Missverständnisse zu vermeiden. **
-
Was bedeutet pauschal abrechnen?
Was bedeutet pauschal abrechnen? Pauschal abrechnen bedeutet, dass eine Dienstleistung oder ein Produkt zu einem festen Preis angeboten wird, unabhhängig von der tatsächlichen Menge oder Dauer der erbrachten Leistung. Dies bietet Kunden Kostensicherheit, da sie im Voraus wissen, wie viel sie bezahlen müssen. Für Anbieter kann die pauschale Abrechnung auch Vorteile haben, da sie ihre Preise einfacher kalkulieren können und weniger Verwaltungsaufwand haben. Allerdings kann es auch zu Ungerechtigkeiten kommen, wenn die tatsächliche Leistung stark von der vereinbarten Pauschale abweicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.