Domain ohne-mwst.de kaufen?
Wir ziehen mit dem Projekt
ohne-mwst.de um.
Sind Sie am Kauf der Domain
ohne-mwst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohne-mwst.de kaufen?
Wann Rechnung ohne Umsatzsteuer?
Eine Rechnung ohne Umsatzsteuer wird in der Regel ausgestellt, wenn die Leistung oder der Verkauf steuerfrei ist. Dies kann beispielsweise bei Exportgeschäften der Fall sein, wenn die Leistung an ein Unternehmen im Ausland erbracht wird. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann die Umsatzsteuer entfallen. Zudem gibt es bestimmte Umsatzsteuerbefreiungen für bestimmte Dienstleistungen oder Produkte. In jedem Fall ist es wichtig, die gesetzlichen Vorgaben für die Ausstellung von Rechnungen ohne Umsatzsteuer genau zu beachten, um keine steuerlichen Probleme zu bekommen. **
Ist eine Rechnung ohne Steuernummer gültig?
Eine Rechnung ohne Steuernummer ist grundsätzlich gültig, solange sie alle anderen erforderlichen Angaben enthält. Die Steuernummer ist zwar ein wichtiges Identifikationsmerkmal für das Finanzamt, aber sie ist nicht zwingend erforderlich, um eine Rechnung auszustellen. Allerdings kann es sein, dass das Finanzamt die Rechnung nicht anerkennt oder es zu Verzögerungen bei der Abwicklung kommen kann, wenn die Steuernummer fehlt. Es ist daher ratsam, die Steuernummer auf Rechnungen anzugeben, um mögliche Probleme zu vermeiden. Letztendlich liegt es im Ermessen des Finanzamts, ob es eine Rechnung ohne Steuernummer akzeptiert. **
Ähnliche Suchbegriffe für Gepäckabteil
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606046,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. ; ;; ;;; Stromsystem: ;;; Gleichstrom ;; ;; ;;; Bahnverwaltung: ;;; NS ;; ;; ;;; Epoche: ;;; IV ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 303 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;65,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
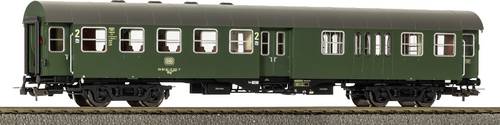
PIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IVPIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IV ; Stromsystem:Gleichstrom ; Bahnverwaltung:DB ; Epoche:IV ; Maßbezeichnung:Lüp [mm] ; Maß:493 ; Mindestradius:600 Ab Mitte der 1950er Jahre entstanden durch Umbau von Länderbahn-Abteilwagen bei der Deutschen Bundesbahn Reisezug-Wagenserien, die als Umbauwagen bezeichnet werden. Es wurden Wagen der zweiten Klasse, Wagen der ersten und zweiten Klasse und Wagen der zweiten Klasse mit Gepäckabteil verwirklicht. Lange Jahre waren sie im Nahverkehr auf Haupt- und Nebenbahnen unverzichtbar. Erst Mitte der 1980er Jahre wurden die letzten Exemplare ausgemustert, sie fahren jedoch bis heute bei Museumsbahnen oder als Bauzugfahrzeuge. Beim Vorbild erlaubte es die elektrische Ausstattung der 3yg(e)-Wagen nur jeweils ein untereinander kurzgekuppeltes Pärchen zu bilden, wobei man hier in der Wagenwahl frei war, so dass alle möglichen Kombinationen außer BD3yg + BD3yg möglich waren.197,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wann wird eine Rechnung ohne Mwst ausgestellt?
Eine Rechnung ohne Mehrwertsteuer wird in der Regel ausgestellt, wenn der Leistungsempfänger im Ausland ansässig ist und die Leistung dort steuerpflichtig ist. Dies betrifft vor allem grenzüberschreitende Dienstleistungen oder Warenlieferungen. Zudem können bestimmte Organisationen wie beispielsweise gemeinnützige Vereine oder diplomatische Vertretungen von der Mehrwertsteuer befreit sein. Es ist wichtig, dass die Voraussetzungen für die Steuerbefreiung genau geprüft und dokumentiert werden, da sonst Nachzahlungen und Strafen drohen können. In jedem Fall sollte vor Ausstellung einer Rechnung ohne Mehrwertsteuer eine rechtliche Beratung in Anspruch genommen werden, um mögliche Risiken zu vermeiden. **
-
Wer stellt Rechnung ohne Mehrwertsteuer aus?
Wer stellt Rechnung ohne Mehrwertsteuer aus? In der Regel sind es Unternehmen oder Personen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen und somit von der Umsatzsteuer befreit sind. Dies betrifft vor allem kleine Unternehmen mit einem Jahresumsatz unterhalb der gesetzlich festgelegten Grenze. Diese Unternehmen dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen und können somit ihre Leistungen günstiger anbieten. Es ist wichtig, dass diese Unternehmen die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies entsprechend dokumentieren. Andernfalls riskieren sie rechtliche Konsequenzen und müssen die Umsatzsteuer nachträglich abführen. **
-
Wie schreibe ich eine Rechnung ohne Steuernummer?
Wenn du eine Rechnung ohne Steuernummer schreiben möchtest, solltest du zunächst prüfen, ob du überhaupt dazu verpflichtet bist, eine Steuernummer anzugeben. In einigen Fällen, wie bei Kleinunternehmern, ist dies möglicherweise nicht erforderlich. Falls du keine Steuernummer hast, kannst du stattdessen deine persönliche Identifikationsnummer oder deine Umsatzsteuer-Identifikationsnummer angeben. Es ist jedoch ratsam, sich vorher mit dem Finanzamt in Verbindung zu setzen, um sicherzustellen, dass du alle erforderlichen Angaben korrekt machst. Letztendlich ist es wichtig, die gesetzlichen Vorgaben zu beachten, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Kann ich eine Rechnung ohne Steuernummer schreiben?
Ja, grundsätzlich ist es möglich, eine Rechnung ohne Angabe der Steuernummer zu schreiben. Allerdings ist es ratsam, die Steuernummer anzugeben, da dies für die korrekte Abrechnung und Versteuerung der Umsätze wichtig ist. Ohne Steuernummer kann es zu Verzögerungen bei der Bearbeitung der Rechnung kommen. Es ist daher empfehlenswert, sich vorher über die rechtlichen Anforderungen in Bezug auf die Rechnungsstellung zu informieren. In einigen Fällen kann die Angabe der Steuernummer sogar gesetzlich vorgeschrieben sein. **


Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV 2. Kl. mit GepäckabteilUmbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV Neuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen - doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dem bewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichten sie eine Höchstgeschwindigkeit von 120 km/h - ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz.63,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO H0 Umbauwagen BD4yg 2. Klasse mit Gepäckabteil DB 58862Der PIKO Umbauwagen BD4yg verbindet Sitzplätze der 2. Klasse mit einem Gepäckabteil und eignet sich ideal für authentische DB-Zugbildungen der Epoche IV. Das H0-Modell überzeugt mit feinen Gravuren, filigranen Griffen und Trittstufen sowie angesetzten Bremszylindern, Batteriekästen und Toilettenrohren. Innenbeleuchtung und Schlusslicht können nachgerüstet werden. Spur H0 im Maßstab 1:87 Umbauwagen BD4yg 2. Klasse Integriertes Gepäckabteil Deutsche Bundesbahn, Epoche IV Innen- und Schlussbeleuchtung nachrüstbar NEM-Schacht mit Kurzkupplungskulisse Länge über Puffer: 223 mm65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606046,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung ohne Umsatzsteuer?
Eine Rechnung ohne Umsatzsteuer wird in der Regel ausgestellt, wenn die Leistung oder der Verkauf steuerfrei ist. Dies kann beispielsweise bei Exportgeschäften der Fall sein, wenn die Leistung an ein Unternehmen im Ausland erbracht wird. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann die Umsatzsteuer entfallen. Zudem gibt es bestimmte Umsatzsteuerbefreiungen für bestimmte Dienstleistungen oder Produkte. In jedem Fall ist es wichtig, die gesetzlichen Vorgaben für die Ausstellung von Rechnungen ohne Umsatzsteuer genau zu beachten, um keine steuerlichen Probleme zu bekommen. **
-
Ist eine Rechnung ohne Steuernummer gültig?
Eine Rechnung ohne Steuernummer ist grundsätzlich gültig, solange sie alle anderen erforderlichen Angaben enthält. Die Steuernummer ist zwar ein wichtiges Identifikationsmerkmal für das Finanzamt, aber sie ist nicht zwingend erforderlich, um eine Rechnung auszustellen. Allerdings kann es sein, dass das Finanzamt die Rechnung nicht anerkennt oder es zu Verzögerungen bei der Abwicklung kommen kann, wenn die Steuernummer fehlt. Es ist daher ratsam, die Steuernummer auf Rechnungen anzugeben, um mögliche Probleme zu vermeiden. Letztendlich liegt es im Ermessen des Finanzamts, ob es eine Rechnung ohne Steuernummer akzeptiert. **
-
Wann wird eine Rechnung ohne Mwst ausgestellt?
Eine Rechnung ohne Mehrwertsteuer wird in der Regel ausgestellt, wenn der Leistungsempfänger im Ausland ansässig ist und die Leistung dort steuerpflichtig ist. Dies betrifft vor allem grenzüberschreitende Dienstleistungen oder Warenlieferungen. Zudem können bestimmte Organisationen wie beispielsweise gemeinnützige Vereine oder diplomatische Vertretungen von der Mehrwertsteuer befreit sein. Es ist wichtig, dass die Voraussetzungen für die Steuerbefreiung genau geprüft und dokumentiert werden, da sonst Nachzahlungen und Strafen drohen können. In jedem Fall sollte vor Ausstellung einer Rechnung ohne Mehrwertsteuer eine rechtliche Beratung in Anspruch genommen werden, um mögliche Risiken zu vermeiden. **
-
Wer stellt Rechnung ohne Mehrwertsteuer aus?
Wer stellt Rechnung ohne Mehrwertsteuer aus? In der Regel sind es Unternehmen oder Personen, die unter die Kleinunternehmerregelung gemäß § 19 UStG fallen und somit von der Umsatzsteuer befreit sind. Dies betrifft vor allem kleine Unternehmen mit einem Jahresumsatz unterhalb der gesetzlich festgelegten Grenze. Diese Unternehmen dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen und können somit ihre Leistungen günstiger anbieten. Es ist wichtig, dass diese Unternehmen die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies entsprechend dokumentieren. Andernfalls riskieren sie rechtliche Konsequenzen und müssen die Umsatzsteuer nachträglich abführen. **
Ähnliche Suchbegriffe für Gepäckabteil
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. ; ;; ;;; Stromsystem: ;;; Gleichstrom ;; ;; ;;; Bahnverwaltung: ;;; NS ;; ;; ;;; Epoche: ;;; IV ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 303 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;65,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IVPIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IV ; Stromsystem:Gleichstrom ; Bahnverwaltung:DB ; Epoche:IV ; Maßbezeichnung:Lüp [mm] ; Maß:493 ; Mindestradius:600 Ab Mitte der 1950er Jahre entstanden durch Umbau von Länderbahn-Abteilwagen bei der Deutschen Bundesbahn Reisezug-Wagenserien, die als Umbauwagen bezeichnet werden. Es wurden Wagen der zweiten Klasse, Wagen der ersten und zweiten Klasse und Wagen der zweiten Klasse mit Gepäckabteil verwirklicht. Lange Jahre waren sie im Nahverkehr auf Haupt- und Nebenbahnen unverzichtbar. Erst Mitte der 1980er Jahre wurden die letzten Exemplare ausgemustert, sie fahren jedoch bis heute bei Museumsbahnen oder als Bauzugfahrzeuge. Beim Vorbild erlaubte es die elektrische Ausstattung der 3yg(e)-Wagen nur jeweils ein untereinander kurzgekuppeltes Pärchen zu bilden, wobei man hier in der Wagenwahl frei war, so dass alle möglichen Kombinationen außer BD3yg + BD3yg möglich waren.197,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 37651 G Reko-Wagen 2. Klasse mit Gepäckabteil, DR, Ep. IVG Reko-Wagen 2. Klasse mit Gepäckabteil Artikelnummer: 37651 EAN: 4015615376514 Stromsystem: Gleichstrom Bahnverwaltung: DR Epoche: IV Maßbezeichnung: LüP Maß: 650 Mindestradius: 600 Reko-Wagen der DR in der Farbgebung und Bedruckung der Epoche IV mit den zu dieser Zeit einheitlich verwendeten Drehgestellen der Bauart Görlitz V. Das Modell ist für die Nachrüstung einer Innenbeleuchtung vorbereitet. Als Zuglok eignet sich die DR BR 112 #37565256,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47615 TT Rekowagen 2. Klasse mit Gepäckabteil, DB AG, Ep. VNeuheit 2022: Druckvariante des 2. Klasse Rekowagens mit Gepäckabteil der DB AG in Epoche V. Passend zu den Modellen der Baureihe 118 und 119 der DR liefert PIKO drei Rekowagen-Bauarten mit den typischen Drehgestellen der Bauart Görlitz V. Da sich alle drei Wagen durch ihre Gliederung, ihre Inneneinrichtung und die Fensteraufteilung unterscheiden, waren auch im Modell drei komplette Entwicklungen erforderlich. Die Wagen überzeugen durch feinste Lackierung und Bedruckung, hervorragende Rolleigenschaften und hochdetaillierte Drehgestelle. ; ;; ;;; Bahnverwaltung: ;;; DB AG ;; ;; ;;; Epoche: ;;; V ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 156 ;; ;; ;;; Mindestradius [mm]: ;;; 310 ;; ;; ;;; (Innen-)Beleuchtung: ;;; Innenbeleuchtung nachrüstbar mit #46050 ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;42,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie schreibe ich eine Rechnung ohne Steuernummer?
Wenn du eine Rechnung ohne Steuernummer schreiben möchtest, solltest du zunächst prüfen, ob du überhaupt dazu verpflichtet bist, eine Steuernummer anzugeben. In einigen Fällen, wie bei Kleinunternehmern, ist dies möglicherweise nicht erforderlich. Falls du keine Steuernummer hast, kannst du stattdessen deine persönliche Identifikationsnummer oder deine Umsatzsteuer-Identifikationsnummer angeben. Es ist jedoch ratsam, sich vorher mit dem Finanzamt in Verbindung zu setzen, um sicherzustellen, dass du alle erforderlichen Angaben korrekt machst. Letztendlich ist es wichtig, die gesetzlichen Vorgaben zu beachten, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Kann ich eine Rechnung ohne Steuernummer schreiben?
Ja, grundsätzlich ist es möglich, eine Rechnung ohne Angabe der Steuernummer zu schreiben. Allerdings ist es ratsam, die Steuernummer anzugeben, da dies für die korrekte Abrechnung und Versteuerung der Umsätze wichtig ist. Ohne Steuernummer kann es zu Verzögerungen bei der Bearbeitung der Rechnung kommen. Es ist daher empfehlenswert, sich vorher über die rechtlichen Anforderungen in Bezug auf die Rechnungsstellung zu informieren. In einigen Fällen kann die Angabe der Steuernummer sogar gesetzlich vorgeschrieben sein. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.