Domain ohne-mwst.de kaufen?
Wir ziehen mit dem Projekt
ohne-mwst.de um.
Sind Sie am Kauf der Domain
ohne-mwst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohne-mwst.de kaufen?
Wo in der Steuererklärung sollen Rückzahlungen für Corona-Hilfen verbucht werden?
Rückzahlungen für Corona-Hilfen sollten in der Steuererklärung als Einnahmen verbucht werden. Je nach Art der erhaltenen Hilfen können sie entweder als Betriebseinnahmen oder als sonstige Einkünfte angegeben werden. Es ist wichtig, die genaue Art der erhaltenen Hilfen zu kennen und sich gegebenenfalls von einem Steuerberater beraten zu lassen, um die korrekte Verbuchung sicherzustellen. **
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **

Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **

Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Wann Rechnung ohne Umsatzsteuer?
Eine Rechnung ohne Umsatzsteuer wird in der Regel ausgestellt, wenn die Leistung oder der Verkauf steuerfrei ist. Dies kann beispielsweise bei Exportgeschäften der Fall sein, wenn die Leistung an ein Unternehmen im Ausland erbracht wird. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann die Umsatzsteuer entfallen. Zudem gibt es bestimmte Umsatzsteuerbefreiungen für bestimmte Dienstleistungen oder Produkte. In jedem Fall ist es wichtig, die gesetzlichen Vorgaben für die Ausstellung von Rechnungen ohne Umsatzsteuer genau zu beachten, um keine steuerlichen Probleme zu bekommen. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
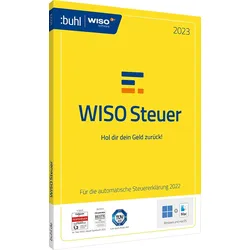
WISO Steuer 2023, für die Steuererklärung 2022, DownloadAlles für Ihre Steuererklärung 2023 Sparbuch, Mac, Start und Plus sind jetzt WISO Steuer WISO Steuer füllt viele Angaben automatisch aus. Weniger Tippen, keine Fehler, einfacher geht's nicht! Es kommen doch einmal Fragen auf? Dann stehen über 150 leicht verständliche Videos zur Verfügung. Auch die Hilfefunktion steht mit Rat und Tat zur Seite. Viel besser als staubige Handbücher zu lesen! Mit dem vielfach ausgezeichneten WISO Steuer erstellen Sie kinderleicht Ihre Steuererklärung für das Steuerjahr 2022. Denn nur hier gibt es die steuer:Automatik, die Ihnen jede Menge Arbeit abnimmt und einen Großteil Ihrer Erklärung automatisch für Sie ausfüllt. So einfach und schnell haben Sie die Steuer noch nie erledigt. Inklusive 5 Abgaben pro Steuerjahr! Perfekt für die ganze Familie: Mit WISO Steuer einfach die Steuererklärung für den Ehepartner, die Kinder oder Eltern erledigen. Das kostet nichts extra! Einmal zahlen, alles nutzen: Kaufen Sie die Software und nutzen Sie kostenfrei auf PC, Mac, Smartphone oder iPad, Tablet oder im Browser. Funktionen von WISO Steuer 2023 Unterstützt alle Einkunftsarten Nichtselbständige Tätigkeiten (inkl. Grenzgänger) Selbständige Tätigkeiten und Gewerbebetrieb Kapitaleinkünfte Einkünfte aus Vermietung und Verpachtung Einkünfte aus Land- und Forstwirtschaft sowie Weinbau Ausländische Einkünfte Sonstige Einkünfte Enthaltene Erklärungen und Anträge Einkommensteuererklärung 2022 Lohnsteuerermäßigung 2023 Gesonderte und einheitliche Feststellungserklärung 2022 Einnahmenüberschussrechnung 2022/2023 Umsatzsteuererklärung 2022 Umsatzsteuervoranmeldung 2023 Gewerbesteuererklärung 2022 Lohnsteueranmeldung 2023 Steuern sparen Exakte Berechnung der Steuererstattung Steuersparhilfe Planspielmodus mit "Was wäre wenn"-Analyse Steuerbescheid-Prüfer Automatische Erzeugung von Einsprüchen Zusätzliche Rechner Fahrtenbuch mit umfangreichem Zubehör Gehaltsrechner 2018-2022 Abfindungsrechner Arbeitslosengeldrechner Grundsteuer-Rechner Kfz-Steuer-Rechner IBAN-Rechner Sonstiges Steuer-Automatik Datenübernahme aus der Vorjahresversion Datenübernahme aus vorausgefüllter Steuererklärung (VaSt) Datenübernahme aus Bankkonten Amtlich anerkannter Ausdruck oder ELSTER-Onlineabgabe Einspruch über ELSTER Über 150 Multimedia-Videos Zahlreiche Musterschreiben Hilfen & Erläuterungen Umfangreiches Handbuch (als PDF) Steuerratgeber Regelmäßige Updates Systemvoraussetzungen Windows 10 oder 11 macOS ab 10.15 (Catalina) 3 GB freiem Festplattenspeicher 4 GB freiem RAM Grafik ab 1280 x 800 Internetzugang für ELSTER, Videos, Aktivierung und Updates26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
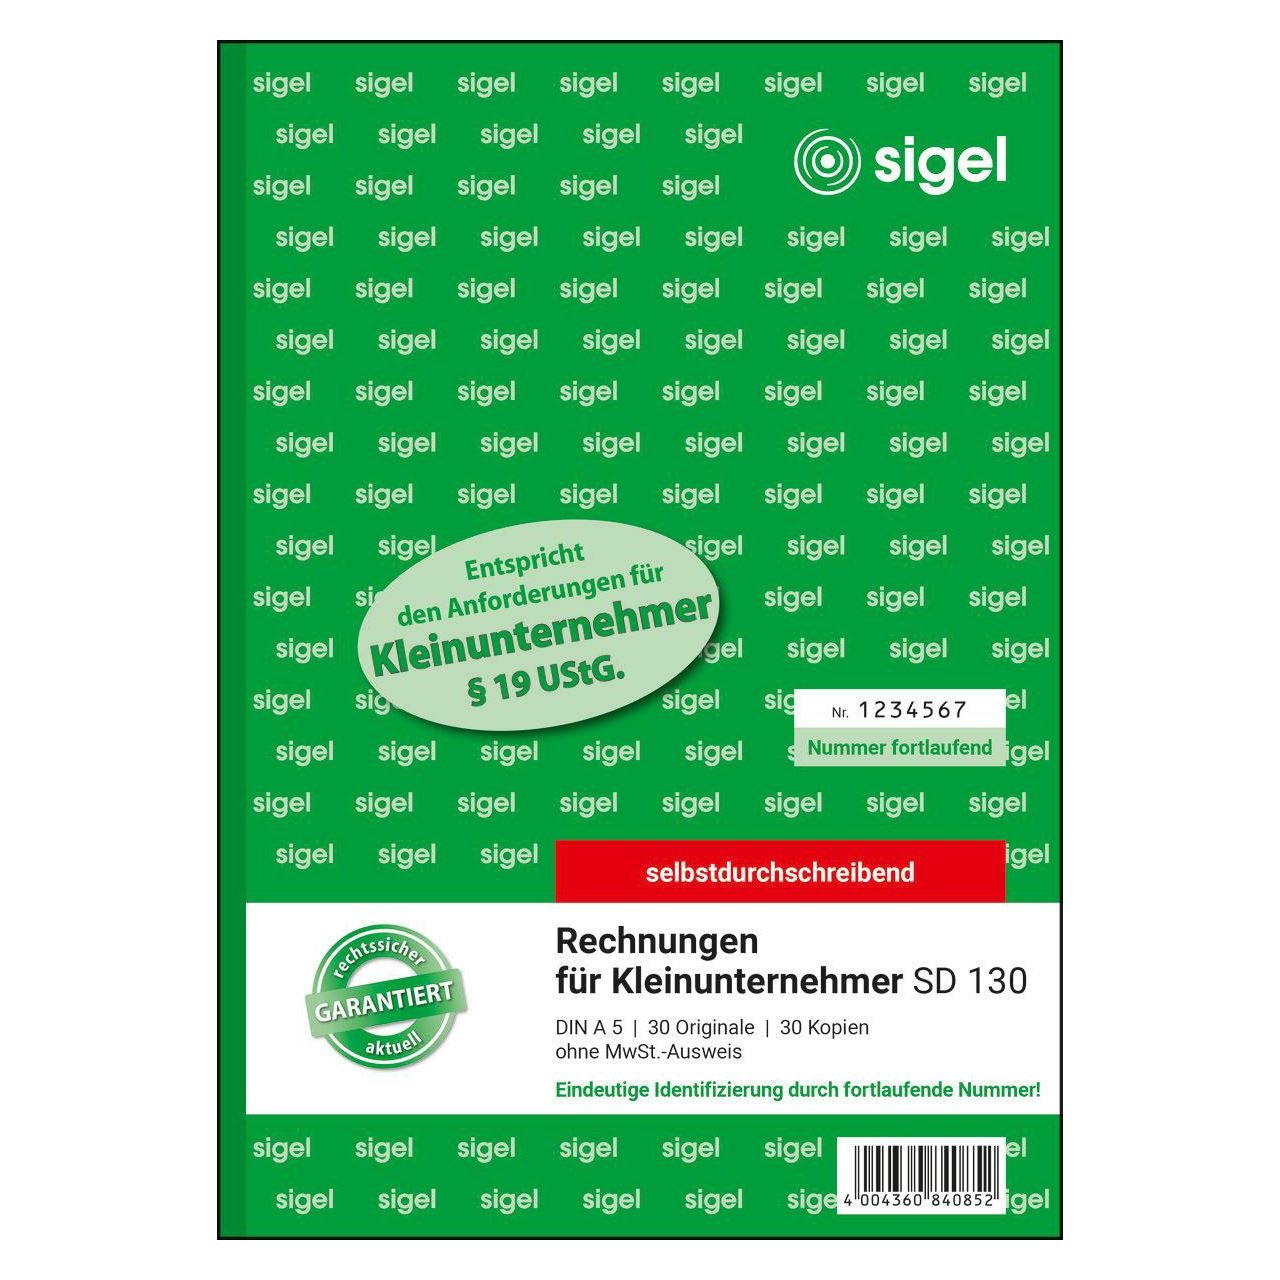
Sigel Rechnung A5 hoch SD ohne MwSt. Ausweis 2x30 BlattSelbstdurchschreibendes Rechnungsbuch für Kleinunternehmer, ohne Umsatzsteuerausweis Im Format DIN A5 und vorgedruckter fortlaufender 7stelliger Nummer auf Original und Kopie zur eindeutigen Identifizierung Inhalt mit 30 Originalen + 30 gelben Kopien, inklusive integrierter Schreibunterlage FSC zertifiziert, aktuell und rechtssicher, entspricht dem § 19 UStG Mit allen erforderlichen Angaben wie z.B. IBAN/BIC, Steuernummer/USt-IdNr. und Rechnungsnummer Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen Zusätzlich mit einer übersichtlichen Tabelle zum Eintragen aller ausgestellten Rechnungen Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar8,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo in der Steuererklärung sollen Rückzahlungen für Corona-Hilfen verbucht werden?
Rückzahlungen für Corona-Hilfen sollten in der Steuererklärung als Einnahmen verbucht werden. Je nach Art der erhaltenen Hilfen können sie entweder als Betriebseinnahmen oder als sonstige Einkünfte angegeben werden. Es ist wichtig, die genaue Art der erhaltenen Hilfen zu kennen und sich gegebenenfalls von einem Steuerberater beraten zu lassen, um die korrekte Verbuchung sicherzustellen. **
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
Ähnliche Suchbegriffe für Verbucht
-
Steuer-Paket 2022: Ertragsteuern und Umsatzsteuer (Veranlagung), RatgeberDas Steuer-Paket 2022 enthält die Veranlagungshandbücher: Einkommensteuer, Gewerbesteuer, Körperschaftsteuer und Umsatzsteuer. Die Bände bieten Ihnen alle relevanten Grundlagen für eine fundierte Veranlagung 2022. Zugeordnet zu den einzelnen Paragraphen des einschlägigen Gesetzestextes sind die entsprechenden Durchführungsverordnungen, Richtlinien, Verwaltungsregelungen und die jeweilige Rechtsprechung. Alle vier im Steuer-Paket enthaltenen Bände enthalten die aktuellen Änderungsgesetze und die neuesten Verwaltungsanweisungen. Aktualisierte Übersichten informieren Sie schnell über die neu aufgenommenen Regelungen. Die einschlägige Rechtsprechung zu den Paragraphen wird in Leitsätzen angeführt. Mit jedem Band erhalten Sie Zugriff zur zugehörigen Online-Fassung. Diese enthält die Inhalte der Jahrgänge 2008 bis 2021. Der Zugriff auf zurückliegende Veranlagungszeiträume wird erleichtert und es steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung. Die Inhalte der vier Veranlagungshandbücher sind miteinander verknüpft, so finden Sie schnell die benötigten Gesetzespassagen.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wann Rechnung ohne Umsatzsteuer?
Eine Rechnung ohne Umsatzsteuer wird in der Regel ausgestellt, wenn die Leistung oder der Verkauf steuerfrei ist. Dies kann beispielsweise bei Exportgeschäften der Fall sein, wenn die Leistung an ein Unternehmen im Ausland erbracht wird. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann die Umsatzsteuer entfallen. Zudem gibt es bestimmte Umsatzsteuerbefreiungen für bestimmte Dienstleistungen oder Produkte. In jedem Fall ist es wichtig, die gesetzlichen Vorgaben für die Ausstellung von Rechnungen ohne Umsatzsteuer genau zu beachten, um keine steuerlichen Probleme zu bekommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.